Hva endres 1. januar 2027?
Stortinget har vedtatt nye regler om elektronisk fakturering mellom bokføringspliktige virksomheter. Innføringen skjer trinnvis. Fra 1. januar 2027 skal bokføringspliktige sende e-faktura til bokføringspliktige kunder som er registrert i Elektronisk mottakerregister, ELMA. Kravet om å kunne motta e-faktura og bruke et elektronisk regnskapssystem er planlagt innført fra 1. januar 2030 gjennom overgangsregler.
Det er viktig å holde fast på denne forskjellen. 2027 handler først og fremst om avsendersiden i den trinnvise innføringen. Det betyr at virksomheten bør finne ut hvilke bedriftskunder som kan motta e-faktura, om fakturasystemet støtter riktig flyt og hvem som håndterer avvik.
Detaljer om fakturaformat og unntak skal fastsettes i forskrift. Derfor bør virksomheten følge regelverksarbeidet og bekrefte sluttkravene før løsningen låses. Samtidig er det mye som kan ryddes og testes allerede nå.
En PDF på e-post er ikke en e-faktura
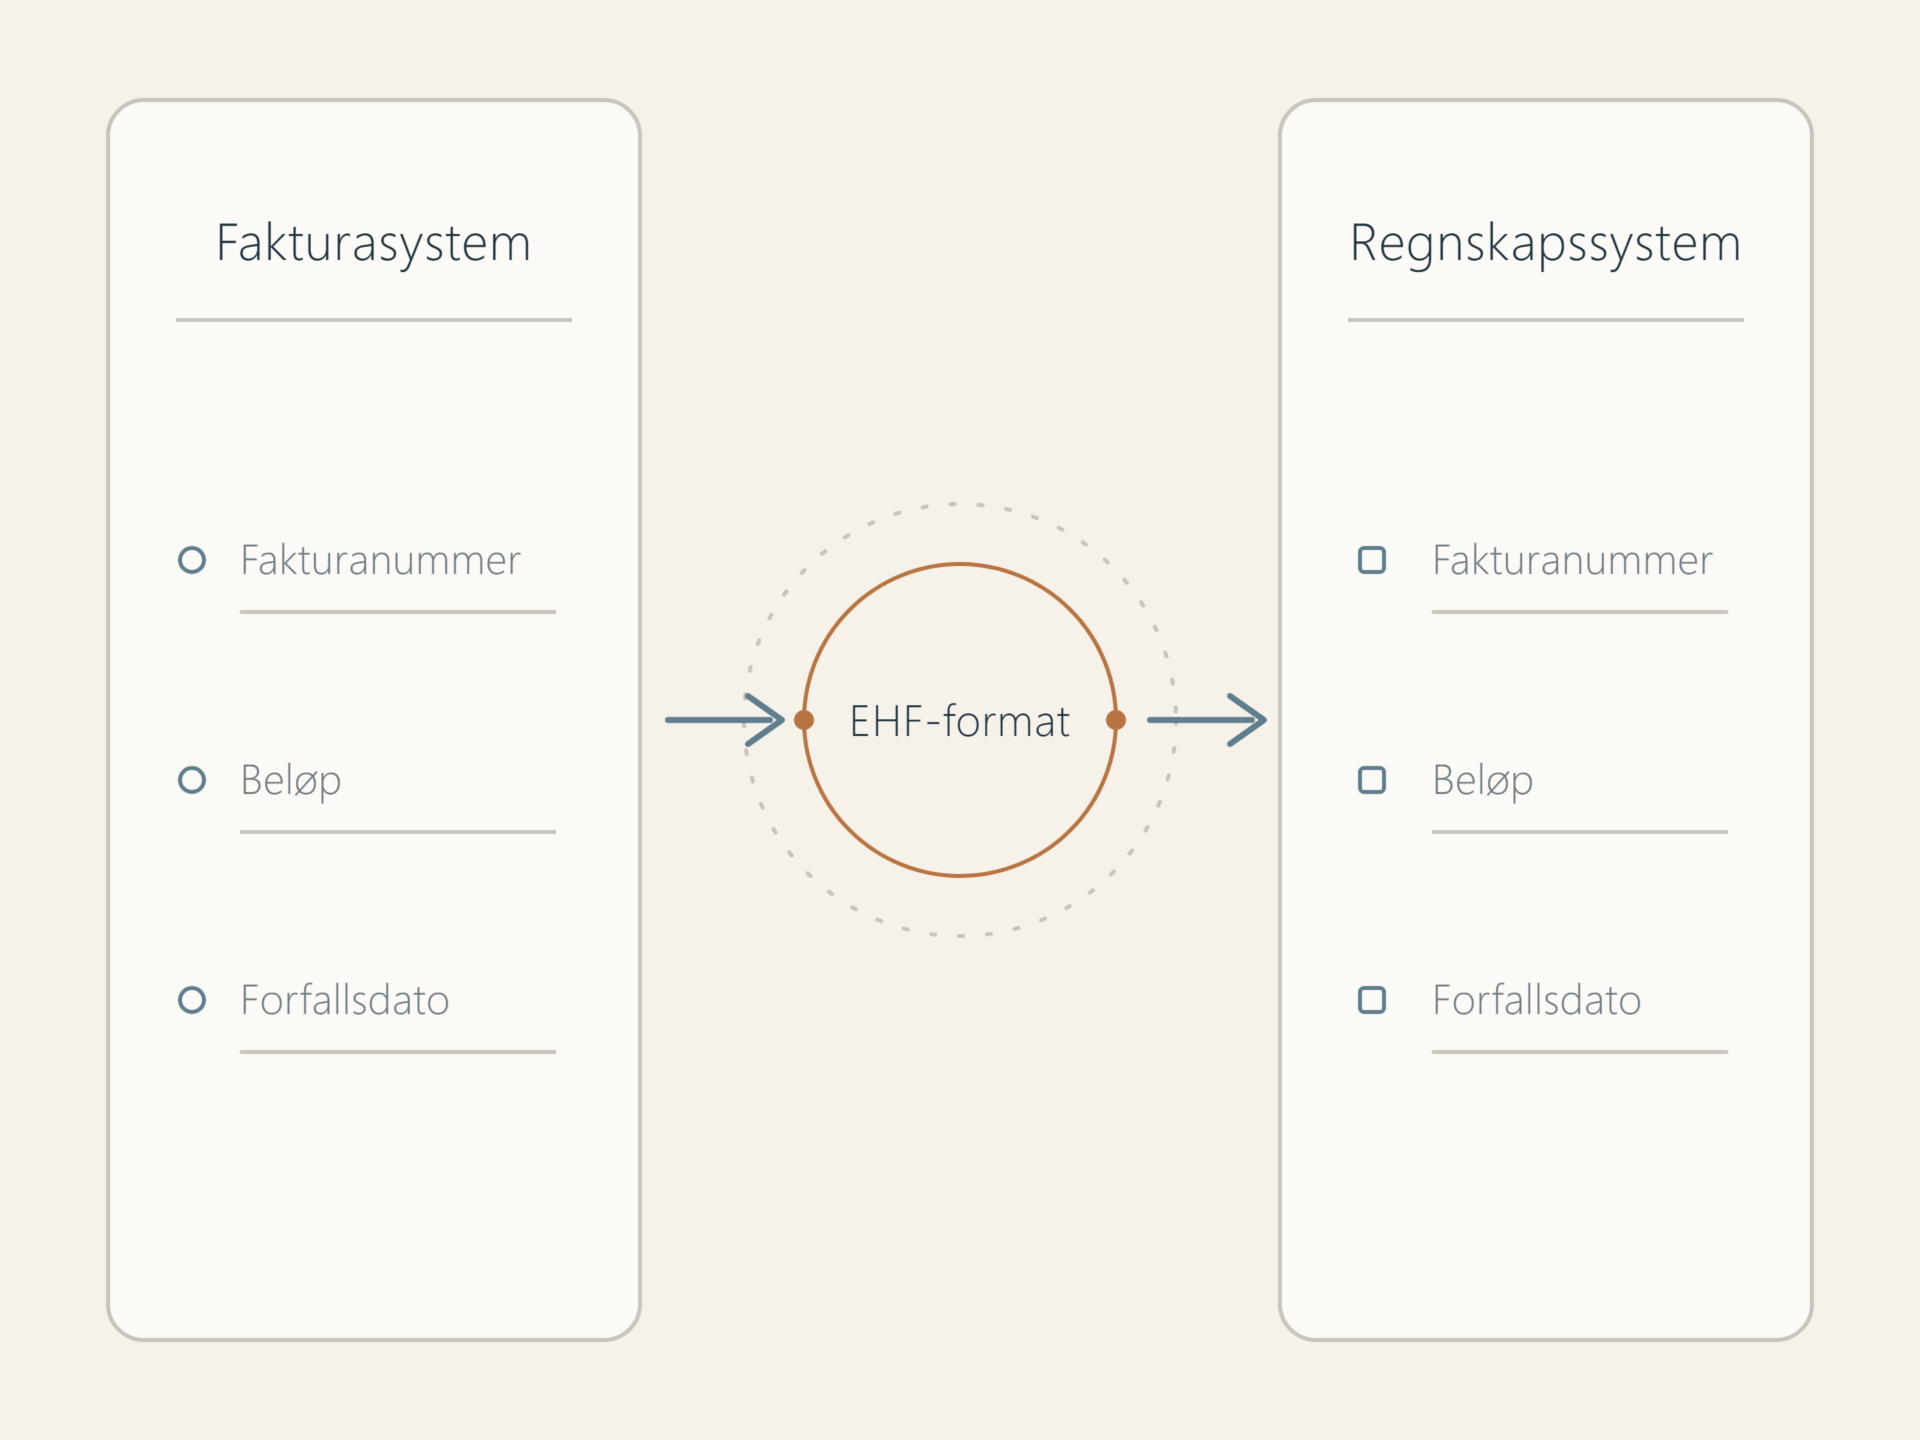
En e-faktura er et salgsdokument som utstedes, sendes og mottas i et strukturert elektronisk format. Formatet skal kunne behandles automatisk i mottakerens regnskapssystem. En PDF eller bildefil som sendes på e-post, er lesbar for mennesker, men regnes ikke som e-faktura etter den nye definisjonen.
Forskjellen påvirker hele arbeidsflyten. Når fakturadata overføres strukturert, kan mottakersystemet bruke organisasjonsnummer, fakturanummer, beløp, mva, referanser og forfallsdato uten at noen må tolke et vedlegg manuelt. Det reduserer ikke behovet for kontroll, men flytter kontrollen fra punching til datakvalitet, regler og avvik.
Seks kontroller virksomheten bør gjøre før årsskiftet
1. Kartlegg hvilke kunder som er bokføringspliktige og registrert i ELMA
Start med kunderegisteret, ikke med systemmenyen. Skill mellom bedriftskunder, privatkunder og andre mottakere. For bedriftskundene bør dere kontrollere organisasjonsnummer og om mottakeren er registrert for elektroniske dokumenter i ELMA.
Dette er ikke en engangsvask. Kundestatus kan endre seg. Avtal derfor hvordan oppslaget skal skje ved opprettelse av nye kunder og hvor ofte eksisterende kundedata skal kontrolleres.
2. Bekreft hva fakturasystemet faktisk kan sende
At et system kan lage en PDF, betyr ikke at det kan sende en strukturert e-faktura. Be systemleverandøren eller den som drifter løsningen om å dokumentere hvilke formater, nettverk og dokumenttyper som støttes, og hva som må aktiveres.
Kontroller også kreditnota, samlefaktura, abonnement, prosjektfakturering og faktura fra eventuelle forsystemer. Virksomheter med flere salgskanaler kan ellers få én korrekt flyt og flere skjulte unntak.
3. Rydd kundedata og referansekrav
En strukturert faktura er bare så god som dataene den bygger på. Organisasjonsnummer, juridisk navn, fakturamottaker, bestillingsreferanse og andre avtalte felt må være korrekte. Hvis kunden krever ordrenummer, prosjektkode eller annen referanse, må feltet være tilgjengelig før fakturaen opprettes.
Bruk gjerne en obligatorisk kundesjekk ved nye avtaler. Da slipper økonomi å lete etter manglende informasjon når fakturaen allerede skulle vært sendt.
4. Fordel ansvar mellom salg, økonomi og systemeier
E-fakturering starter ofte hos salg og ender i økonomisystemet. Salg innhenter kundedata, økonomi kontrollerer dokumentasjonen, og systemansvarlig sikrer at format og integrasjon virker. Hvis ansvaret er uklart, blir feil først oppdaget når fakturaen avvises eller ikke blir betalt.
En enkel ansvarsmatrise er nok. Den bør vise hvem som oppretter kunde, hvem som godkjenner fakturagrunnlaget, hvem som følger avviste dokumenter og hvem som kontakter kunden.
5. Test hele kjeden, ikke bare send-knappen
Gjennomfør en kontrollert test fra fakturagrunnlag til mottak. Bekreft at fakturaen får riktig mottaker, at nødvendige referanser følger med, at statusen kommer tilbake til avsender og at bokføringen blir riktig. Test også kreditnota og en bevisst feil, slik at dere ser hvordan avvisning og retting håndteres.
Det er også nyttig å kontrollere duplikatvern og dokumentasjon. Hvis en feilet sending gjentas, skal virksomheten vite hvordan den unngår dobbelt fakturering og hvordan hendelsen spores.
6. Lag en kontrollert avviksflyt og følg forskriften
Noen kunder vil mangle nødvendige mottaksoppsett, enkelte transaksjoner kan falle utenfor, og forskriften kan gi nærmere formatkrav eller unntak. Lag derfor en avviksflyt som sier hvem som undersøker mottakerstatus, hvem som avklarer lovlig alternativ og hvordan beslutningen dokumenteres.
Ikke gjør PDF på e-post til automatisk reserve uten å kontrollere om det er tillatt i situasjonen. Følg opp forskriften når den foreligger, og oppdater rutinen før 1. januar 2027.
Bruk høsten til å få en enklere fakturaflyt
Det nye kravet er en frist, men også en anledning til å fjerne manuelt arbeid. Start med mottakerne, test den virkelige arbeidsflyten og dokumenter avvikene. Da blir overgangen et kontrollert forbedringsarbeid, ikke en hastesak ved årsskiftet.
Les mer om hvordan Exacta arbeider med systemer og integrasjoner, økonomi og regnskap og digitalisering av regnskapet.