Varetelling ved årsslutt: Slik får dere kontroll på lageret
God planlegging gjør varetellingen enklere. Bestem tidspunkt, ansvar og dokumentasjon før dere begynner å telle.
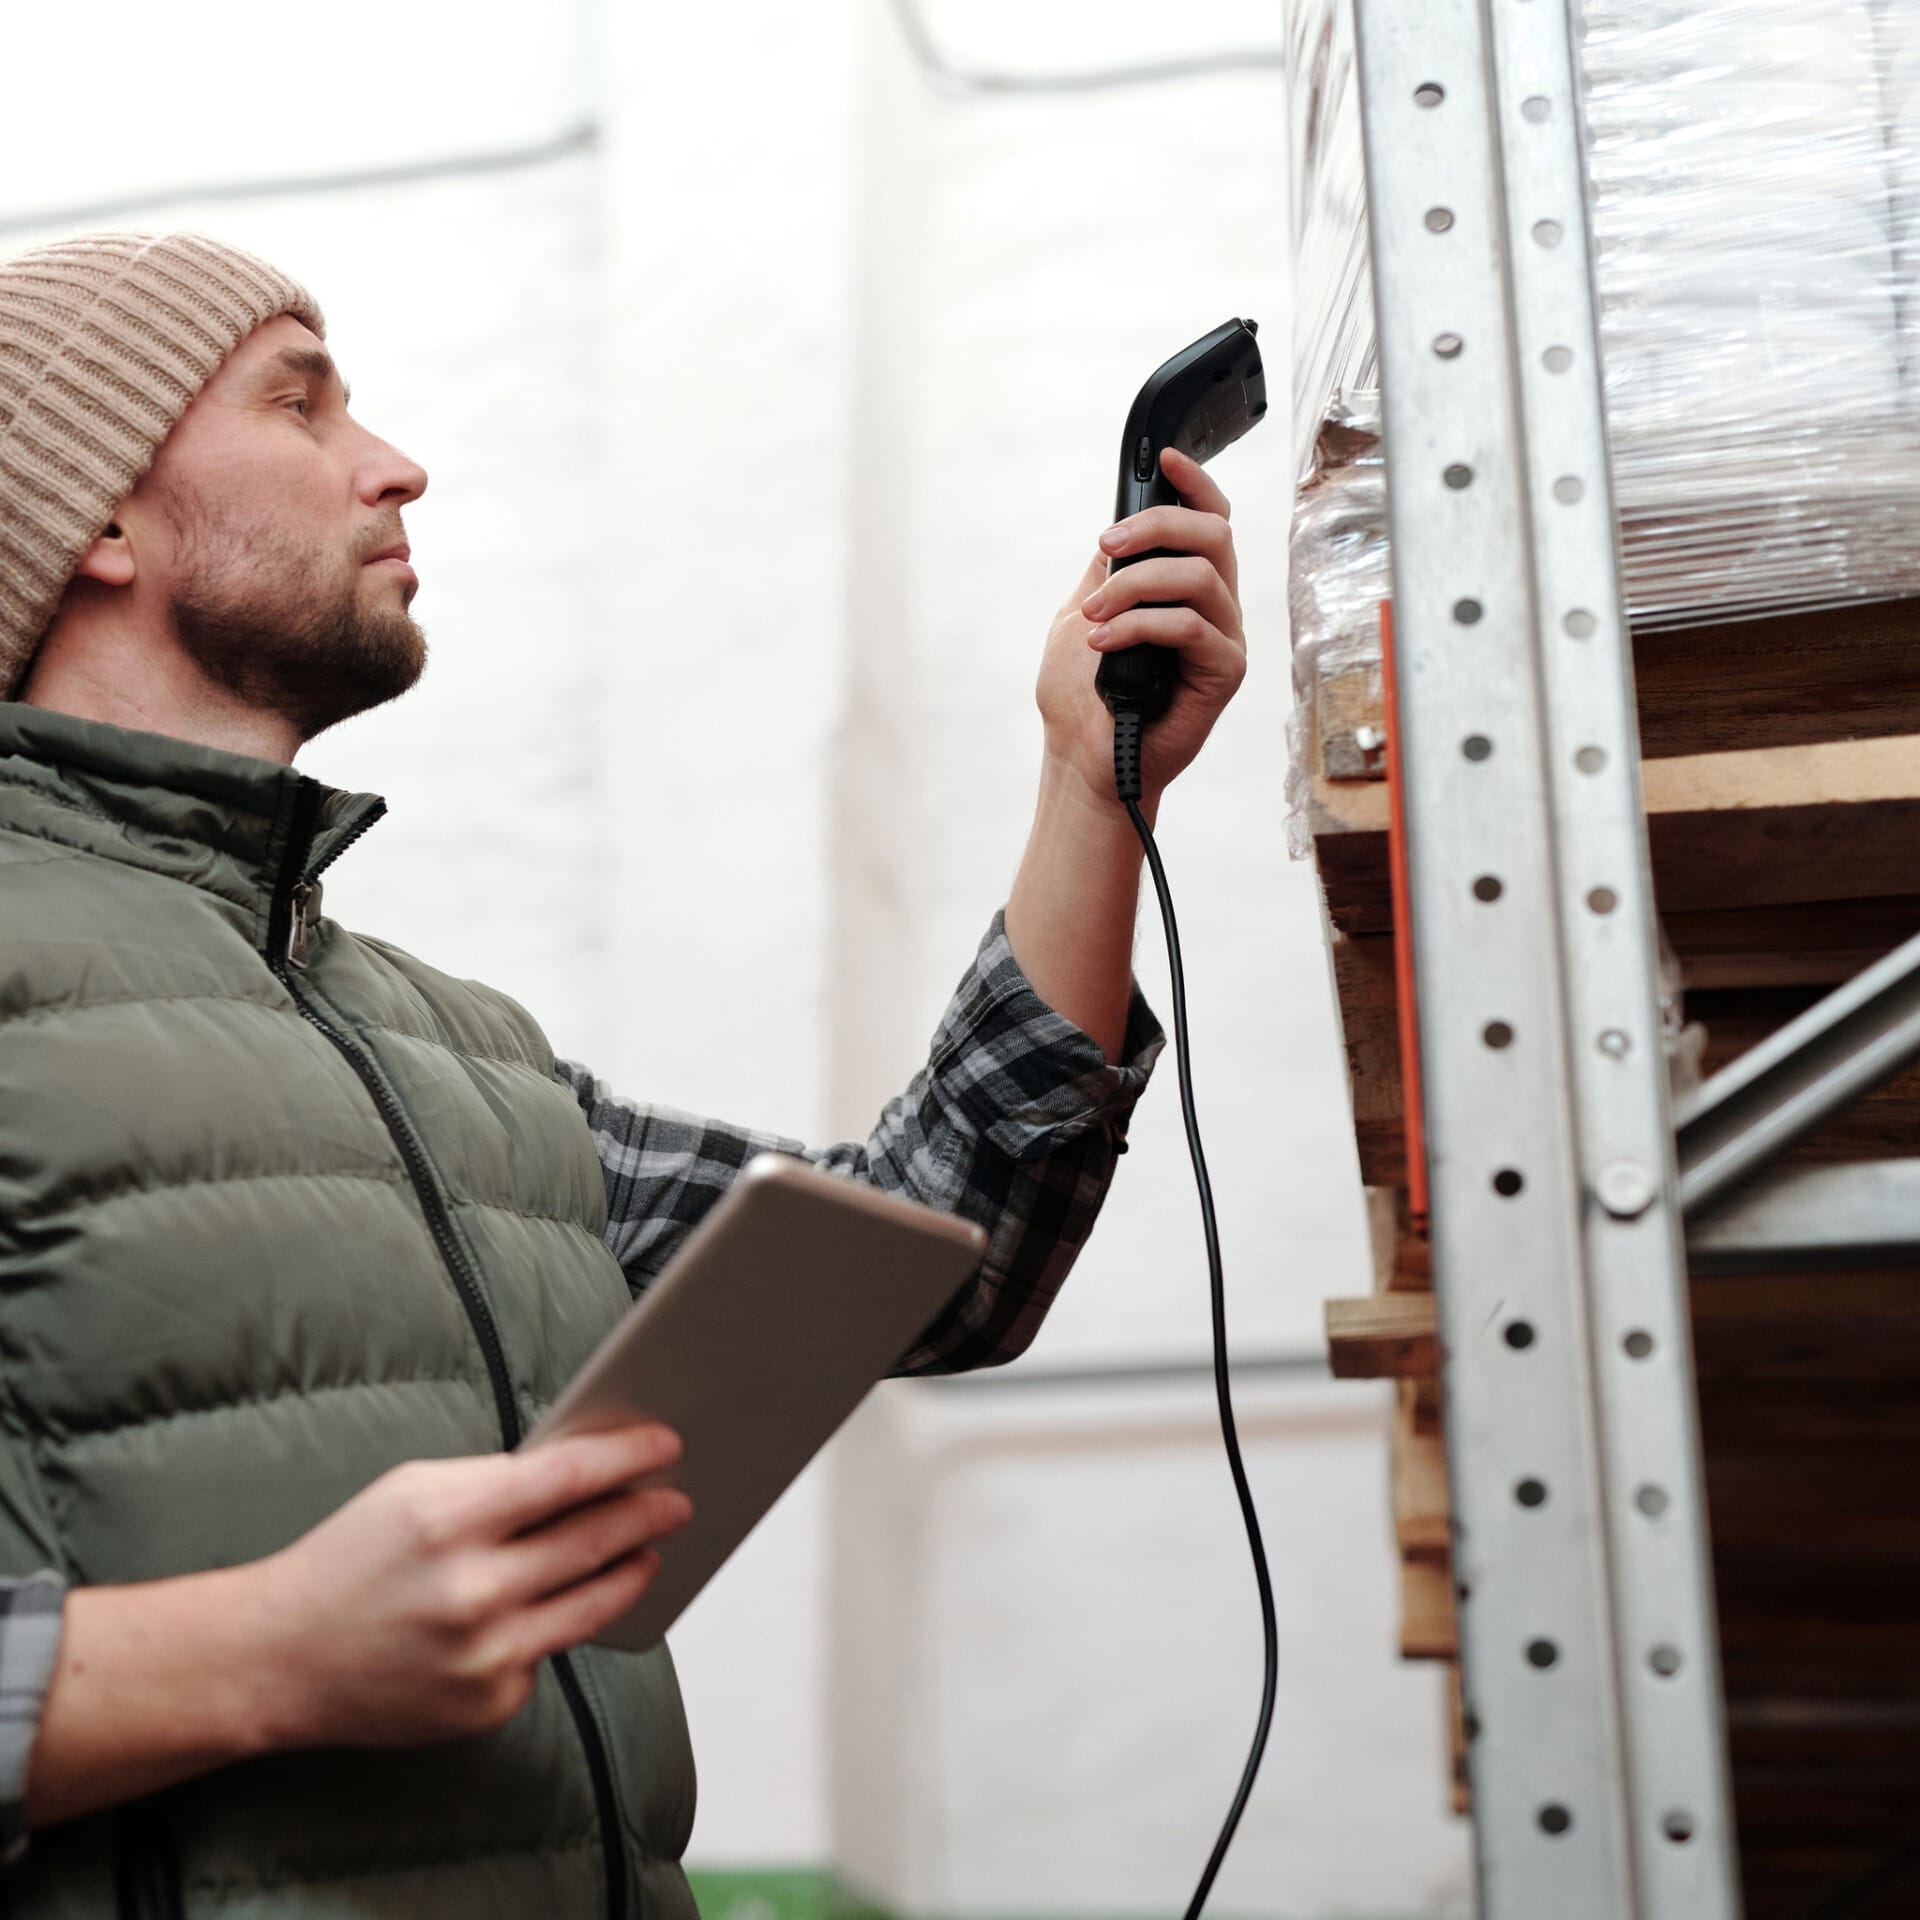
God planlegging gjør varetellingen enklere. Bestem tidspunkt, ansvar og dokumentasjon før dere begynner å telle.
Varetelling ved årsslutt blir mye enklere når dere har bestemt på forhånd hvordan tellingen skal foregå. Lageret må telles, men dere må også kunne forklare hva som ble telt, hvilke varer som var i bevegelse, hvorfor det oppsto forskjeller og hvordan lagerverdien ble beregnet.
Start derfor planleggingen før noen går ut på lageret. Avklar tidspunkt, ansvar og dokumentasjon mens det fortsatt er tid til å rydde opp i uklare rutiner.
Bokføringsforskriften sier at varelageret skal telles ved regnskapsårets slutt. Har virksomheten et betryggende lagerregnskap, kan tellingen gjennomføres tidligere. Da må dere kunne dokumentere alle varer som har kommet inn eller gått ut fram til årsslutt.
Det viktigste er å bestemme et tydelig tidspunkt for når lagerbeholdningen skal måles. Hva skjer med varer som blir mottatt, flyttet, plukket, returnert eller sendt mens tellingen pågår?
Noen virksomheter stenger lageret under tellingen. Andre bruker korte telleperioder eller fører alle lagerbevegelser i en egen logg. Velg en løsning som passer driften, og sørg for at alle bruker den på samme måte.
Lagerlisten viser hvor mange varer systemet forventer at dere har. Varetellingen skal vise hva som faktisk finnes på lageret.
Hvis den som teller ser forventet antall på forhånd, er det lett å bekrefte tallet uten å undersøke godt nok. For varer med høy verdi eller kjent risiko for feil kan det derfor være lurt med blind telling. Da ser ikke den som teller antallet i systemet.
Dere kan også kontrolltelle utvalgte varer en gang til. Velg ikke bare de dyreste varene. Se også på varer som flyttes ofte, ligger på flere steder, har dårlig merking eller ofte blir korrigert manuelt.
Dokumentasjonen skal blant annet vise hvilken vare som er telt, antall og måleenhet, verdien av hver vare og den samlede lagerverdien. Det skal også gå fram hvordan verdien er beregnet, når tellingen ble gjort og hvem som gjennomførte den.
Bruker dere tellelister på papir, skal listene nummereres på forhånd og tas vare på. Digitale tellelister bør gi den samme oversikten og gjøre det mulig å se hvem som har registrert og godkjent opplysningene.
En enkel dokumentasjon kan inneholde dette:
| Del av kontrollen | Hva bør dere notere? | Hvorfor? |
|---|---|---|
| Tellegrunnlag | Vare, plassering, enhet, dato og hvem som telte. | Viser at hele lageret er dekket. |
| Lagerbevegelser | Mottak, uttak, flytting og retur rundt telletidspunktet. | Hindrer at varer blir telt to ganger eller glemt. |
| Lagerdifferanser | Opprinnelig antall, nytt kontrolltall, forklaring og godkjenning. | Gjør det mulig å forstå og følge opp feilen. |
| Lagerverdi | Kostpris, beregningsmåte og vurdering av verdifall. | Kobler varetellingen til regnskapet. |
En lagerdifferanse betyr at antallet på lageret ikke stemmer med antallet i systemet. Da er det ikke nok å endre tallet. Dere bør også finne ut hvorfor forskjellen har oppstått.
Tenk dere at systemet viser 48 maskindeler, mens tellelaget finner 43. De fem manglende delene kan være brukt i produksjonen uten at uttaket er registrert. De kan ligge på en annen plass, være sendt til en kunde eller ha feil måleenhet i systemet.
Større eller uvanlige forskjeller bør telles på nytt av en annen person. Noter deretter forklaringen, hvem som godkjente endringen og hvilken korreksjon som ble gjort i systemet. Når samme feil skjer flere ganger, bør dere også rette rutinen som skaper feilen.
Riktig antall betyr ikke nødvendigvis at lagerverdien er riktig. Etter tellingen må økonomi kontrollere hvordan kostprisen er beregnet, og om varene fortsatt er verdt beløpet som står i regnskapet.
Regnskapsloven sier at omløpsmidler skal vurderes til den laveste verdien av anskaffelseskost og virkelig verdi. Skadde, gamle eller tungt omsettelige varer kan derfor måtte skrives ned.
Vurderingen bør bygge på konkrete opplysninger, for eksempel varens alder og tilstand, forventet salgspris, hvor lang tid det vil ta å selge den og eventuelle kostnader før salg. Dokumenter hvilke varer vurderingen gjelder, hva dere har lagt til grunn og hvem som har godkjent den.
Når tellingen og lagerverdien er ferdig kontrollert, må summen avstemmes mot regnskapet. Store endringer fra forrige periode bør kunne forklares med det som faktisk har skjedd i virksomheten.
Se spesielt på varer som er på vei, varer som ligger hos andre, kundevarer dere ikke eier, returvarer og varer som er mottatt eller sendt nær årsskiftet. Det er ikke alltid plasseringen som avgjør om varen skal være med. Eierskap og risiko kan være viktigere.
Exactas artikkel om månedsrapportering som gir bedre beslutninger forklarer hvorfor økonomi og drift trenger de samme definisjonene og må kunne finne tilbake til grunnlaget. Det gjelder også for varelageret.
Mange lagerdifferanser betyr ikke nødvendigvis at de ansatte teller dårlig. Feilene kan skyldes at varer opprettes ulikt, at plasseringer ikke brukes riktig, eller at lager- og regnskapssystemet oppdateres på forskjellige tidspunkter.
Exacta Systemer og software kan hjelpe med systemoppsett, integrasjoner og arbeidsflyt. Exacta Økonomi og Regnskap kan bistå med avstemming, dokumentasjon og vurdering av lagerverdien før årsoppgjøret.
Et godt resultat er derfor mer enn et endelig tall. Dere bør sitte igjen med dokumentasjon som forklarer lagerverdien, og en kort liste over rutiner som bør forbedres før neste varetelling.
Før dere teller lageret
Exacta kan hjelpe dere med planlegging, lagerdifferanser, dokumentasjon og riktig lagerverdi.
Vi svarer normalt innen én virkedag.